|
|
26 de mayo del 2026 a las 9:22
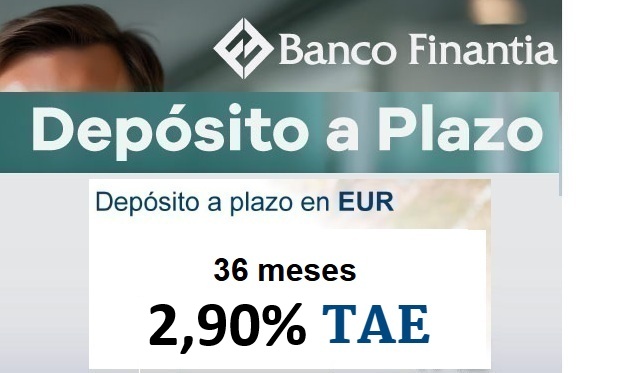 Si la semana pasada dijimos que BFS debía actualizarse, porque llevaba 2 meses sin realizar cambios en sus depósitos. Esta semana, el banco lo ha hecho realizando una subida del 0,15 puntos porcentuales hasta una rentabilidad máxima del 2,9% TAE.
Pensamos que el banco ha sido demasiado conservador, ha subido justamente lo necesario para volver a ser competitivo, pero no domina a su competencia:
Y hay otras entidades que no llegan al 3% TAE, pero están cerca, que por sus características: plazo, cancelación anticipada, límites de inversión, sean quizás más interesantes, o al menos compiten de tú a tú:
El plazo de validez de estos depósitos se ha fijado por 2 semanas, hasta el 7 de junio de 2026, algo raro en este banco que suele ser con renovaciones semanales.
Depósito Dinero Nuevo
Estos productos son contratables para los clientes que realicen nuevas aportaciones y vía banca electrónica.
- Rentabilidad:
- 12 meses: 2,85% TAE (antes 2,65% TAE).
- 24 meses: 2,85% TAE (antes 2,70% TAE).
- 36 meses: 2,90% TAE (antes 2,75% TAE).
- Pago de intereses: a vencimiento
- Inversión mínima: 50.000€
- Inversión máxima: 500.000€
- Cancelación anticipada: NO permitida.
Depósitos NO cancelables:
El banco ha subido la rentabilidad de estos depósitos en un 0,2 puntos porcentuales. Ahora los 3 plazos se remunera al 2,6% TAE.
Estos depósitos se pueden contratar con dinero que ya está en el banco y que no se permite disposiciones anticipadas.
- Rentabilidad:
- 12 meses: 2,6% TAE (antes 2,40% TAE).
- 18 meses: 2,6% TAE (antes 2,40% TAE).
- 24 meses: 2,6% TAE (antes 2,40% TAE).
- Pago de intereses: a vencimiento
- Inversión mínima: 50.000€
- Inversión máxima: 500.000€
- Cancelación anticipada: NO permitida.
Depósitos cancelables:
El banco también ha subido la rentabilidad de estos depósitos que se pueden contratar con dinero que ya está en el banco y que además se permite disposiciones anticipadas.
- Rentabilidad:
- 12 meses: 2,45% TAE (antes 2,2% TAE).
- 18 meses: 2,45% TAE (antes 2,2% TAE).
- 24 meses: 2,45% TAE (antes 2,2% TAE ).
- 36 meses: 2,65% TAE (antes 2,5% TAE).
- Pago de intereses: a vencimiento
- Inversión mínima: 50.000€
- Inversión máxima: 500.000€
- Cancelación anticipada: En caso de cancelación anticipada, se penalizará con un 100% sobre los intereses generados hasta ese momento.
El plazo de contratación de todos estos depósitos es hasta el próximo domingo, el 7 de junio de 2026.
02 de octubre del 2026 En el mes de septiembre, el BCE subió el tipo de interés de la Zona Euro y el Euribor se ha disparado. La media mensual casi llega al 3,25%, un cuarto de puntos más que en agosto.
En cuanto a las ofertas de ahorro, los neo-bancos, no han decepcionado. Muchos de estas entidades han subido el tipo de interés de sus depósitos.
Banca March, Trade Republic, Bankinter, Deutsche Bank, MyInvestor, EBN Banco, Self Bank, B100, Pibank, Norwegian Bank, Renaul Bank, BFS son algunas de las entidades que han mojorado su oferta.
29 de septiembre del 2026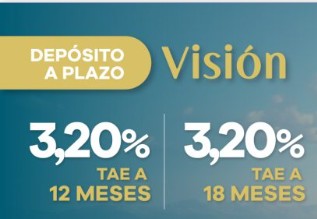 BFS, después de todo el verano sin cambios, sube la rentabilidad de sus depósitos, ofreciendo ahora un máximo de 3,2% TAE.
Esta rentabilidad, 3,2% TAE, lo ofrece a 12 y 18 meses a los clientes que lleven dinero nuevo al banco y realicen contratación a través de la banca electrónica.
08 de septiembre del 2026 El Euribor ya supera el 3% de media mensual en el mes de septiembre, y ha superado el 3,1% por 3 días consecutivos, adelantando la casi segura subida de los tipos de interés de la Eurozona en próximo día 10 de septiembre.
La facilidad de depósito (el dinero que paga el BCE a los bancos por el dinero en efectivo) subirá lo más seguro desde el 2,25% hasta el 2,5%. Es decir, los bancos sin hacer nada, obtendrán un 2,5% por nuestro dinero depositados en sus cuentas.
Mientras, no es tan común que los bancos ofrezcan un 2,5% sin exigencias; pero hay ofertas, solo hay que buscar un poco, especialmente en los neobancos:
 | Enlces relacionados: |
| Preguntas frecuentes: |
|
|
Anuncios
|


