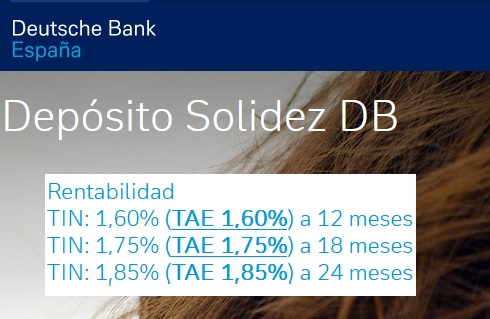
 Deutsche Bank ha retirado la información de su Depósito Solidez DB de hasta 1,85% TAE de su web, y ahora todo el que esté interesado debe de ponerse en contacto con el banco.
Esta entidad fue de los primeros en lanzar unos depósitos con cierta rentabilidad (hasta 0,6% TAE) en el mes de mayo de 2022.
Pero no fue hasta hace 1 mes que el banco subiera hasta el 1,85% TAE la rentabilidad de estos productos y que ahora oculta la información al público general y será una oferta personalizada para cada cliente que se ponga en contacto con el banco.
Los 3 plazos fijos que el banco venía ofreciendo eran:
- A 12 meses: 1,60% TAE
- A 18 meses: 1,75% TAE
- A 24 meses: 1,85% TAE
Y las características eran:
- Inversión mínima: 3.000€
- Inversión máxima: 100.000€
- Liquidación intereses: Al vencimiento
- Cancelación anticipada: penalización del 2% por el periodo comprendido entre la fecha de cancelación y la fecha de vencimiento del depósito. La penalización nunca superará los intereses brutos.
- Renovación al vencimiento: automático. Se puede solicitar la no renovación.
Su oferta era superada por Wizink o por Pibank y también por EBN y Renault Bank, aunque estos dos últimos no son cancelable, y similar a BFS.
Además, hemos de añadir a la Cuenta Online del Banco Sabadell al 2% TAE con el dinero líquido, eso sí, sólo para 30.000€ y durante el primer año, y para nuevos clientes.
Si hablamos de depósitos no cancelables, es sin duda Cuenta Facto, aunque recientemente ha empeorado su oferta (ver aquí).
¿Os habéis puesto en contacto con el banco? ¿Qué os ha ofrecido? Dejadnos un comentario abajo.


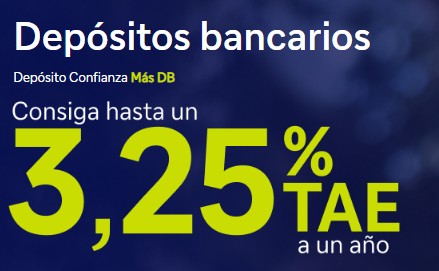 Deutsche Bank lleva sin realizar cambios en sus depósitos desde el mes de mayo, cuando subió ligeramente, un 0,25 puntos porcentuales, su depósito Confianza hasta el 3,25% TAE siempre que el cliente se vincule.
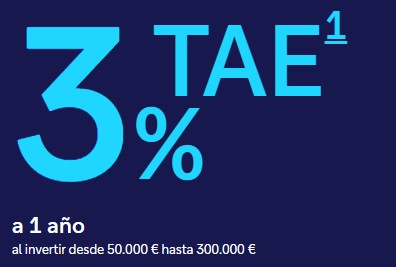 Deutsche Bank mantiene sin cambios sus depósitos desde el mes de octubre, con una rentabilidad máxima del 2% TAE para dinero nuevo, y si te vinculas, hasta el 3% TAE.

Muchas gracias Tutan Ramón por tu aclaración.
Buenos días: Con respecto a la cotización del tiempo real del mercado secundario, acabo de ver que la emisión de Diciembre está a un TIR de 2,845 y a un precio de 97,4060. Poned en google. SENAF LETRAS DEL TOSORO.
Gracias Mingote, pero tengo mi corazón y mis ahorros divididos en liquidez la mitad y la otra mitad en bolsa, procuro elegir bien, comprar barato y ser paciente, tuve que vender por la OPA, Zardoya Otis y compré FAES y Logista y Elecnor, considero que comprar una acción es como plantar un naranjo, el árbol me da el fruto y la acción me da el dividendo, igual que estoy pendiente de mis naranjos lo estoy de mis acciones, y porque en un año un árbol no me da fruto no lo voy a cortar, me aburría Repsol con perdidas, estos años atrás, pero este año se ha recuperado, acierto un poco más que fallo, y me va bien, pero no aconsejo ni ha hijos ni nietos ni amigos que saben de mi actividad, la experiencia me ha demostrado que los aciertos siempre son de ellos y los erros del abuelo Blas.
Como siempre hay pesados que piden opinión, les aconsejo que sigan el teletexto, y cuando estén unos días observando que elijan 10 valores que les gustaría invertir, que anoten cotización y el dinero que hubiesen invertido en cada valor, y sin hacerse trampas a los 6 meses de este juego que se examinen, y decidan si les gusta la bolsa.
En Julio 2022, visto que empezaban a subir los intereses y el Banco donde me guardan mis ahorros, me dijo que pagarme por mis ahorros nada de nada. Tomé la decisión de dividir mis ahorros en 12 y desde julio suscribo una letra a un año. Empecé cobrando 0,70; en noviembre cobré 2,53; en diciembre 2,45 y para Enero espero el entorno de 2,80 a 2,90. En junio ya tendré completados los 12 meses, y la ventaje de tener todos los meses un vencimiento por si preciso, pues a ciertas edades (nacido en el 43) el corto plazo se impone.
Buenas noches Blas,
Tengo un par de dudas respecto a las Letras del Tesoro. Voy a participar en la siguiente subasta:
*¿Existe algún riesgo, por mínimo que sea, de que llegado el vencimiento, no se devuelva el nominal? Con independencia de la comisión que sé que cobran.
*Por otro lado, ¿llegado al vencimiento se abona el nominal, o tienes que especificarlo tú de manera concreta vía telemática o telefónica?
Muchas gracias.
Para Rafa:
A la pregunta: ¿Existe riesgo de no cobrar el nominal en las letras…? La respuesta es que sí. En principio es poco probable pero no hay que obviar que tenemos un problema de déficit y de deuda y por eso la deuda española paga una prima de riesgo de aprox. 1,10% en las obligaciones a 10 años. A la segunda pregunta, no tienes que hacer nada. A fecha de vencimiento el tesoro te transfiere el nominal (menos el 0,15%) a la cuenta asociada automáticamente.
Saludos!
Contestando a Marta, te comento que hay dos problemas en la banca Española. El exceso de liquidez y la falta de competencia tanto de la banca tradicional como de los bancos online o neobancos.
Es cierto que los bancos Italianos suelen ser los que más intereses pagan por la sencilla razón de que la prima de riesgo supera en cien puntos básicos a la Española y sus bonos pagan un interés más alto, sin embargo hay bancos Belgas, Franceses o Suecos, que estando sus bonos más bajos que los Españoles, simplemente porque son países menos endeudados, remuneran sus depósitos mucho mejor que cualquier banco Español.
Pongo dos ejemplos de bancos cotratables en la plataforma Raisin, para inversores modestos y plazos razonables, siempre sin retención de intereses para simplificar.
Younited Credit, depósito a 2 años, 2’92% contratable desde 2000 € y FGD Francés.
Klarma Bank, depósito a 2 años, 2’85% contratable desde 500 € y FGD Sueco.(Si quiebra cobrarías tu dinero
en coronas suecas).
Con respecto al Sr Blas, que quiere que le diga, más que es un hombre sabio que trata de sacar un promedio de su rentabilidad comprando a diferentes fechas, que en realidad eso es lo que hacen los fondos de inversión pero cobrandote comisiones.
Un cordial saludo.
Gracias por su respuesta,Sr,Mingote. Tomo nota de su aclaración.
Disculpar el error: es el bono 1 mes.-
Otras yo me he metido ahora y el Bono a un año que entiendo que es una Letra del Tesoro está al 2,85%, la de España. A esos intereses les vamos a dar morcillas a los bancos.
para MINGOTE Muy valiosa tu información. Lo de ITALIA es impresionante, hoy hora 13.- subida del bono 1 año más del 26%!
.
Por supuesto Eduardo. Te metes en Google y escribes.
DEUDA PÚBLICA DEL ESTADO ESPAÑA INVESTING.COM, puedes verla los días laborales en tiempo real.
Si quieres o tienes curiosidad puedes buscar también escribiendo. DEUDA PUBLICA RENTA FIJA EUROPEA INVESTING.COM. Te saldrá toda la deuda europea por países, obserba por curiosidad la Italiana con su bono a 10 años al 4’70%. Por eso los bancos italianos suelen ser los que mejor remunerán sus depósitos, excepto Facto claro.
Un cordial saludo.
Mingote, deduzco de sus palabras que los bancos italianos ofrecen tipos más elevados que los españoles porque sus bonos y letras ofrecen rentabilidades elevadas y han,de alguna manera, resultar atractivos para captar clientes entre los ahorradores,quienes encuentran en dichos bonos unos intereses mucho más competitivos…disculpe mi simpleza,soy una humilde ahorradora tratando de comprender lo que está sucediendo en nuestro mapa bancario con tipos alejados de la oferta bancaria europea y desconozco absolutamente el manejo de los bonos y letras. Gracias a usted y otros participantes comienzo a conocerlos. Le sigo atenta. Gracias.
Os suena de algo el impuesto a la banca por parte del estado? Quien creeis que lo iba a pagar, los bancos? jajaja… Lo estamos asumiendo los ahorradores a razón de los depósitos sin renunerar. E aquí la respuesta al movimiento de DB y el inmovilismo de tantos otros.
Por lo menos los que nos movemos por el mundillo de los depósitos pese a no tener la rentabilidad que corresponde, no estamos tan jodidos como a los que les han colocado fondos.
Cinco Días.
Los titulares de los fondos de inversión pierden de media un 8,2% en el 2022. Dentro de lo que cabe nos vamos defendiendo.
Feliz Año.