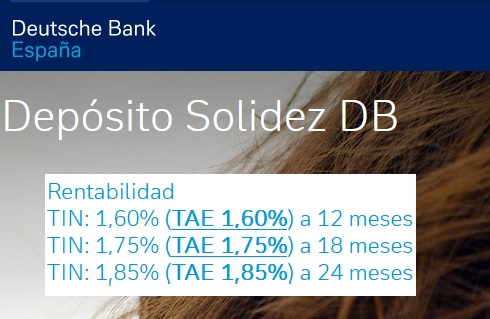
 Deutsche Bank ha retirado la información de su Depósito Solidez DB de hasta 1,85% TAE de su web, y ahora todo el que esté interesado debe de ponerse en contacto con el banco.
Esta entidad fue de los primeros en lanzar unos depósitos con cierta rentabilidad (hasta 0,6% TAE) en el mes de mayo de 2022.
Pero no fue hasta hace 1 mes que el banco subiera hasta el 1,85% TAE la rentabilidad de estos productos y que ahora oculta la información al público general y será una oferta personalizada para cada cliente que se ponga en contacto con el banco.
Los 3 plazos fijos que el banco venía ofreciendo eran:
- A 12 meses: 1,60% TAE
- A 18 meses: 1,75% TAE
- A 24 meses: 1,85% TAE
Y las características eran:
- Inversión mínima: 3.000€
- Inversión máxima: 100.000€
- Liquidación intereses: Al vencimiento
- Cancelación anticipada: penalización del 2% por el periodo comprendido entre la fecha de cancelación y la fecha de vencimiento del depósito. La penalización nunca superará los intereses brutos.
- Renovación al vencimiento: automático. Se puede solicitar la no renovación.
Su oferta era superada por Wizink o por Pibank y también por EBN y Renault Bank, aunque estos dos últimos no son cancelable, y similar a BFS.
Además, hemos de añadir a la Cuenta Online del Banco Sabadell al 2% TAE con el dinero líquido, eso sí, sólo para 30.000€ y durante el primer año, y para nuevos clientes.
Si hablamos de depósitos no cancelables, es sin duda Cuenta Facto, aunque recientemente ha empeorado su oferta (ver aquí).
¿Os habéis puesto en contacto con el banco? ¿Qué os ha ofrecido? Dejadnos un comentario abajo.


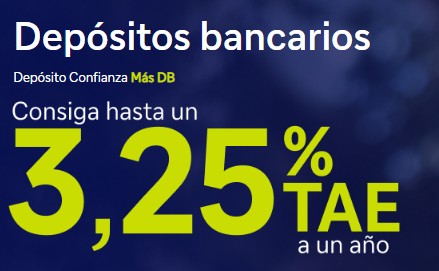 Deutsche Bank lleva sin realizar cambios en sus depósitos desde el mes de mayo, cuando subió ligeramente, un 0,25 puntos porcentuales, su depósito Confianza hasta el 3,25% TAE siempre que el cliente se vincule.
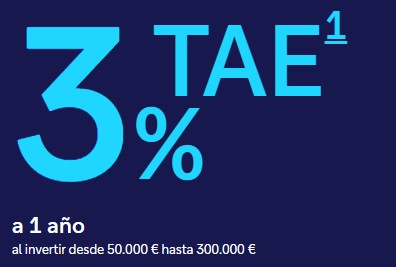 Deutsche Bank mantiene sin cambios sus depósitos desde el mes de octubre, con una rentabilidad máxima del 2% TAE para dinero nuevo, y si te vinculas, hasta el 3% TAE.

para Mingote podrías informar dónde conseguir información diaria (periódicos, Internet, etc.) sobre el mercado secundario de Deuda Pùblica? Gracias.
‘
Llevo semanas intentando abrir cuenta en DB y francamente ese ocultismo me ha echado para atrás, al final prefiero seguir con bancos claros y de todos conocidos que no con sucursales, a mi no me pillan más en una oficina para que me claven vinculaciones a troche y moche por unas décimas. A veces menos es más.
Buenas tardes a todos y feliz 2023,
Lo del 2% a un año, ¿entiendo que es una oferta del propio banco?, me refiero, si no está ligado a contratación a través de ellos pero bancos extranjeros.
Si es así, la semana que viene acudiré a alguna oficina a preguntar. Ya os diré que me comentan. A ver si es una oferta global o según oficina, zona geográfica…,etc
gracias por vuestra atención y ayuda.
Buenas tardes apreciados contertulio/as. Visto lo que está pasando en la banca Española, podríamos asegurar que han creado el Sindicato de la Usura, y van presumiendo del aumento de liquidez a consta de hipotecados y ahorradores, por lo que no espero nada de ellos.
Como hay otros caminos que nos llevan al ahorro, y cierto es que Deustche Bank tiene una plataforma para contratar depositos europeos, prefiero la original, Raisin que voy a destacar tres depositos de bancos Italianos por no tener retención fiscal, puesto que te ahorras burocracia con Hacienda:
Banca Sistema depósito a 1 año 3%
Banca Progetto depósito a 1 año 3%
Banca Progetto depósito a 2 años 3’39%
No creo que estos bancos sean ni más ni menos solventes que Facto ya que simplemente por ponerse un código ES ha bajado recientemente sus intereses. Lo mismo pienso de Pibank que hoy a las 24h podría hacer cambios, aunque espero poco o nada, y es que el código ES pesa mucho y la influencia del Sindicato es alargada.
Donde también tenemos buenas oportunidades de ahorro es en la Deuda Pública Española, que se está posicionando a largo plazo con bonos y obligaciones a intereses muy atractivos, que de mantenerse así o subir, el día 12 de enero tenemos una subasta para incarle el diente. Os paso como está hoy el mercado secundario que es una aproximación de como podrían salir en el BdE:
Letras a 12 meses 2’70%
Obligaciones a 2 años 2’95%
Obligaciones a 6 años 3’20%
Obligaciones a 10 años 3’65%
Obligaciones a 15 años 3’95%
Obligaciones a 30 años 4%
Solamente añadir que cualquier Bono a largo plazo que se compre a un buen interés, si bajan los precios de este,
se pueden vender convirtiéndose en renta fija, y obteniendo de plusvalías, el diferencial de intereses multiplicado por los años que faltan para su vencimiento.
Que suben, compras más y lo conviertes en un plan de pensiones, que si la palmas lo heredará quien corresponda.
FELIZ Y PROSPERO AÑO NUEVO.
Solamente una pequeña corrección en mi tocho de comentario.
Los bonos se denominan a los plazos entre más de 1 año y menos de 10, a partir de 10 años se denominan obligaciones, básicamente el funcionamiento es el mismo.
Pues tienes como casi siempre razón, Pibank ahora ha ampliado la «promoción», hasta el 31/ 01/2023.
Vamos que no sube nada…..Que mal rollo!
Si ya están calando a los bancos.
Hoy titular en Expansion.
Las Letras del Tesoro ya multiplican por 7 la rentabilidad de los depósitos. Se supone que es la media.
Donde se puede ver la cotización del mercado secundario?
Muchas gracias
Arturo, a mi me paso lo mismo, creo que no es casualidad, son un fraude
Fiasco con Sabadell. No abonan promoción adicional por domiciliacion recibos. ¿Dónde está la bolita??. Doy, doy, doy, pero nunca lo tendrás. Buenos juegos. Decepción y mala praxis.
Hay exceso de liquidez y por otro la gente mayor tiene miedo de irse a otros bancos, con lo cual, no remuneran
Yo contraté el 9 de diciembre con Deutche Bank el deposito solidez a 1 año al 2% de interés, me ofrecieron también a 2 años al 2,10%, también te pueden gestionar algunos con un banco italiano con tipos más altos.
Espero que os sirva, saludos.
Yo he contratado un depósito con Deutche Bank a 2 años al 2,10% de interés y me hablaron de los depósitos de Banca Sistema asociados a ellos
El depósito es el DB qué sale anunciado al 1,85% por cierto me he metido en la aplicación y ya para nuevos depositantes el interés lo han bajado muchísimo!!!
Yo he contratado plazo fijo al 2,75 a dos años y combinándolo con nota según euribo mínimo 2,50 máximo 5, según como este el euribu, el plazo de la nota es garantizado a cuatro años.
Suena a que se han reunido y han acordado ningunear nuevamente a los clientes, mientras el gobierno y la UE siguen mirando hacia otro lado en este momento. No hay que dejar que usen nuestro dinero de manera gratuita, está en nuestra mano cambiar esta tendencia…
A mí me da que quizas estén poniéndose de acuerdo algunos bancos para no dar nada, en BBVA, Santander, CaixaBank, Bankinter etc… No tienen ningún depósito y eso es muy raro teniendo en cuenta como están los tipos y una cosa es que no haya guerra y otra es que den 0
Pues si los bancos nacionales no dan guerra nos vamos a los europeos que dan mucho más y la garantía es la misma. A mi no me ven más el pelo si no se ponen las pilas.