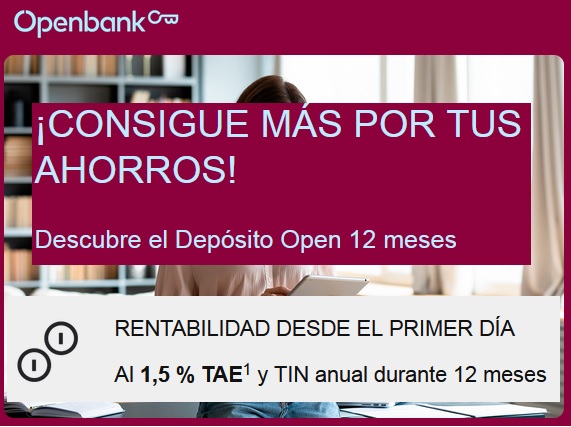
 Openbank lanza un depósito con un plazo muy corto de contratación y para clientes del banco al 1,5% TAE y 12 meses de plazo, mejorando lo que ofrece a los nuevos clientes.
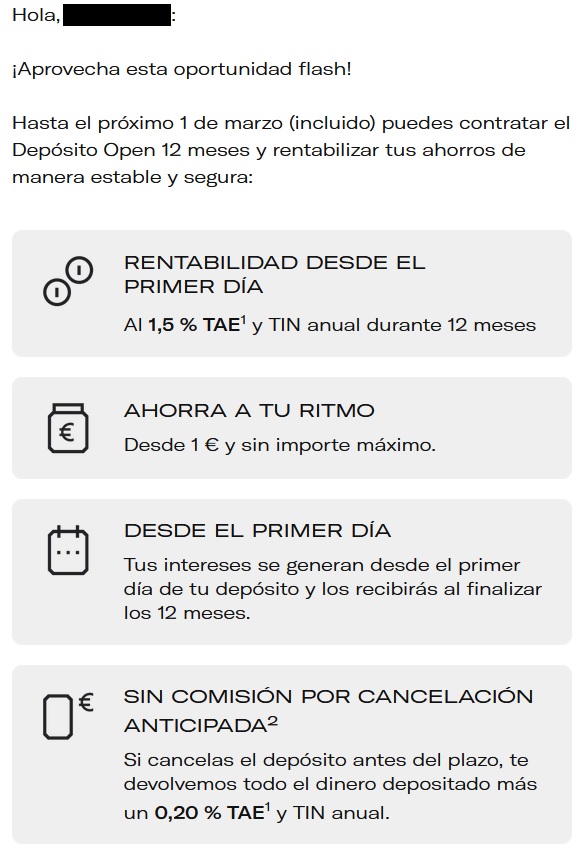
Esta oferta lo está comunicando el banco a sus clientes en el día de ayer, 27 de febrero de 2023, y lo califica de «oportunidad flash«, porque sólo durará hasta mañana (incluido) día 1 de marzo. Sólo 3 días de vigencia.
Esta oferta es mejor que el que ofrece a los nuevos clientes por un 0,25 puntos porcentuales en la rentabilidad. El resto de las características son iguales.
Las características de este depósito son:
- Rentabilidad: 1,5% TAE vs 1,25% para nuevos clientes.
- Plazo: 12 meses.
- Inversión mínima: 1€.
- Inversión máxima: sin límites
- Pago de intereses: a vencimiento
- Cancelación anticipada: En caso de cancelación, el depósito se pagará al 0,2% TAE.
NOTA: No comunica usuarios y clientes del banco que hay otra oferta Flash: 6 meses y al 1% TAE. El resto igual.
Comunicado
Depósito de bienvenida
Hace uno días el banco lanzó un depósito para nuevos clientes con una rentabilidad del 1,25% TAE.
Su contratación se puede realizar vía online dándote alta primero en cuenta corriente Open o llamando al 91 177 33 37 o 900 36 53 66.
También se te entregará una Tarjeta de Débito Open Debit sin costes.
La Cuenta Ahorro Bienvenida
Es una cuenta para nuevos clientes con una rentabilidad de 1% TAE durante 1 año y eso sí, límite el máximo que se puede invertir en esta cuenta: 100.000€.
Como dijimos, obtienes un poco menos que el depósito de bienvenida, pero podrás hacer lo que quieras con tu dinero. Mientras lo dejes ahí, obtienes el 1% TAE, y si encuentras mejor sitio para tus ahorros, pues te lo llevas sin penalizaciones:
- Rentabilidad inicial: 1% TAE
- TIN inicial: 1%
- Plazo alta rentabilidad: 12 meses
- Rentabilidad después:
- Si cumples condición, es decir, si domicilias tu nómina y/o pensión de al menos 600€/mes o tres recibos mensuales o bimestrales, recibes un 0,20% TAE y TIN anual.
- Si no cumples condiciones, es decir, no domicilias la nómina/pensión ni tres recibos, 0,05% TAE y TIN anual.
- Pago de intereses: mensualmente
- Sin comisiones.
Cuenta Corriente asociado: cuenta Open
La cuenta de ahorro o el depósito de bienvenida van asociados a una cuenta corriente igualmente sin comisiones y con todos los servicios:
- Sin comisiones
- Tarjeta de débito gratis
- Retirada de efectivo en cajeros del Santander gratis.
- Transferencias normales gratis (inmediatas de pago)
- Bizum gratis.
Más depósitos para clientes:
Openbank tiene una oferta genérica para incrementos de saldo con respecto a 28 de febrero de 2022:
- Rentabilidad:
- 12 meses al 0,75% TAE
- 18 meses al 1,00% TAE
- Inversión mínima: 1€.
- Inversión máxima: sin límites
- Pago de intereses: a vencimiento
- Cancelación anticipada: En caso de cancelación, el depósito se pagará al 0,2% TAE.
Esta oferta es válida hasta el 28 de febrero de 2023 (incluido).


 Openbank está ofreciendo a los nuevos clientes que abran la cuenta y activen Bizum en la entidad la Cuenta Remunerada al 2,5% TAE durante el primer año.
 Openbank ha relanzado su plan amigo en el que regala 70€ netos tanto al padrino como al ahijado que abra una cuenta, usar la tarjeta y darse de alta en Bizum en la entidad.
 Además de la oferta para nuevos clientes, quienes pueden conseguir hasta 70€ por darse de alta y usar tarjeta y Bizum a través del plan amigo, Openbank ha lanzado una campaña de captación de nóminas, pero exclusivamente para ya clientes, en el que da 360€

Se que en estos días la gente está haciendo la transferencia al Banco de España para la compra de letras del tesoro y eso no les está gustando nada.
Están intentando retener como pueden, pero sin ofrecer nada a mercado. A mi me han intentado colar un depósito a 1 año al 3% combinado con un fondo de inversión en deuda. Les he mandado hacer gárgaras. Les he dicho que si quieren mi dinero que me ofrezcan un 3,5% a un año cancelable perdiendo el 50% de los intereses si cancelo antes de tiempo. Si no, compro letras a 1 año.
Qué les den…
A mi me ofrecieron un 2% con las mismas condiciones y me pareció poco.
Menuda castaña de promo
Como bien decís no es interesante con los intereses que ya está pagando Farmafactoring, Orange, o Renault bank (los dos últimos teniendo el dinero disponible). Deberían indicar el criterio seguido para esa comunicación, aunque no resulte interesante, si trabajas con ellos habitualmente, con nomina, depósitos etc y te enteras por terceros, puede dar lugar a la pérdida de clientes.
Mañana día 1 de marzo comienza la revisión de cumplimiento de condiciones en MiInvestor para cobrar ese 1,70% que nos falta por cobrar a los que tenemos en la cuenta de efectivo 50.000 € para completar el 2% de interes . Ya hemos cobrado el día 24 de febrero el 0,30%. Yo calculo que para el lunes o el martes de la semana que viene tendremos el dinero ingresado.
. . . . Tampoco parece que haya noticias catastróficas en las bolsas americana y europeas . . . . Que es por donde primero empiezan a retirar el dinero los inversores . . . . Así pues la renta fija debe de tener una tendencia alcista tranquila y sin sobresaltos; eso sí, diversificando la inversión entre las entidades y hasta 100.000 € para estar dentro del FGD. . . . Y observar la deuda publica; las Letras del Tesoro a 3 y 6 meses ;por su alta y creciente rentabilidad segura.
No soy economista , ni mucho menos pero . . . . IPC en el 6,1% ; la subyacente en el 7,7% ( dato de hoy mismo ) Euribor en el 3,53%, tipo de interés del BCE actual 3% . . . . . Con estos datos . . . . ¿ Que hará mi queridisima Christine Lagarde en la próxima reunión del BCE cuando eche un vistazo a los datos de España ? . . . . Supongo que no tendrán mucha influencia , pero mirando el recorrido de donde venimos , tipos negativos , apuesto por una subida de 1 punto hasta finales de Septiembre ; para dejar el tipo de interés en el 4% . . . Y las entidades bancarias más competitivas , en cuentas y depósitos hasta 6 meses , las veo minimo en el 3,25% para finales de Septiembre.
Muy bien razonado Jose, recuerdo en 2008 , con tipos al dos por ciento y depósitos al cinco. Llegados a este punto,no crees que entre un 1’60 en líquido y un 2’60 a seis meses,interesa quedarse en la CTA.Entiendo que si dentro de cuatro meses vemos depósitos al cuatro, se pierde si entras a un año al tres. Y simpre y cuando los bancos no entren a necesitar financiación a través del dinero de los particulares según se les vaya acabando el colchón del dinero regalado por el Banco Central.
Si Rogelio , entre el 1,60% de la remunerada de Renault Bank y el depósito a 6 meses al 2,60% ; hay que sopesar además de la diferencia de porcentaje y la disponibilidad de liquidez; la previsible escalada de subida de tipos ; porque no vas a perder dinero, pero puedes dejar de ganar mas si pierdes el carro de las subidas según las previsiones ; y hay una gran diferencia.
Gracias Rodri… Perdón Sabadell, ya estuve .. Y en my investor tb estoy posicionado con los 50000 de rigor. La duda es ….si un año no es perder el tren de las posibles subidas… En facto estoy a tres meses pero superando el FGD.. Y no se si las ctas remuneradas aunque este superando los 1000000 me dan más capacidad de maniobra por si tengo que sacar el dinero en caso de default de la entidad. Ahora tengo tb 200000 en Renault y 200000 en orange…. en ctas
Pibank, y los demás ahora mismo están fuera de rango… Otra cosa Diferente es que no haya default y me pille los dedos teniendo más de 100000 euros en alguna entidad, de momento prefiero tener rentabilidad y asumir ese riesgo. La cuestión final es… no veis en verano tipos al 4 o más en depósitos,,,,? Porque si es ese el caso, no interesa meterse ni a sisi meses, un año y menos a dos… Que opináis?
Yo creo que se va a tener que seguir incrementando la remuneración de depósitos por dos motivos: subida de tipos del BCE y (creo que más importante) por disminución progresiva de la liquidez a tipo casi cero que inunda aún el mercado y que permite a los bancos grandes seguir dando cero patatero en cuentas y depósitos.
Para mí los mejores plazos de inversión actualmente son 3 y 6 meses, pero es cierto que la oferta es limitada en estos plazos. Yo tengo un depósito en Pibank a un año al 2% cerrado en diciembre y no me parece que haya sido mala decisión, ya que creo que durante estos primeros meses voy a conseguir sacar más dinero que lo que me hubiese dado en cuenta corriente y metiéndolo luego en depósito al 2,5 o al 3%, que ya veremos cuándo lo dan.. A un año ahora mismo exigiría una rentabilidad de al menos 3% (Haitong en Raisin la tiene), y a más de un año me parece que es seguirles el juego a los bancos, que nos quieren tener atados al 2,5 o al 2,8% cuando saben que dentro de unos meses nos tendrán que dar más.
Sr. Rogelio (espero sea un nombre fictcio)
Yo tendria mas cuidado con la informacion que esta proporcionando sobre su estado financiero en estos mensajes.
Nunca se sabe quien puede estar leyendole.
Saludos
Gracias por el Consejo Sr Joserra, evidentemente, un ejemplo es un ejemplo, quien sabe en todo caso el estado financiero de quien ,solo por comentar….. Pero lo tendré en cuenta a la próxima quitare algún cero por si acaso….
Bueno, al margen de lo evidente con respecto a open Bank y demás….. A ver si me podeis orientar…. Actualmente y jugandomela un poco estoy en facto a tres meses, Renault en CTA a 1’60 , Orange en CTA al1’50,,,, por encima en todos casos de 150000( por eso lo de jugarmela un poco por lo del FGD) . Ahora viene la duda me situó ya en depósitos?….. Al 3 por ciento…. Renault, Haitong, etc…., No pensáis que queda bastante recorrido al alza para los tipos… y más teniendo en cuenta los datos macro…. ?
Engancharse a 1 o 2 años sin posibilidad de cancelación previa… no es perder rentabilidad frente a la inflación y unos intereses en depósitos a dos meses vista( en verano)que pueden estar al cinco?….
De momento estoy esperando en ctas remuneradas y depósitos a muy corto…. Vosotros que hariais …. Gracias…
PD… Me fio más de vosotros que de los profesionales de muchos bancos…
En remuneradas no has mencionado MyInvestor o Sabadell que dan el 2% (aunque el Sabadell solo si eres nuevo cliente). Yo distribuiría entre esas.
Respecto a los depósitos, yo no abriría nada a más de 1 año. Tengo varios abiertos en facto a 3 y 6 meses. Los de 3 meses creo que es lo mejor, porque es muy poco tiempo y te dan un 2,27%. Y si algún banco pega una subida muy grande, no te la vas a perder. Si no vas a necesitar el dinero en corto plazo, mejor tenerlo en un depósito facto al 2.27% a 3 meses que tenerlo en una remunerada a 1.5% por ejemplo y encima sobrepasando los 100k. Eso sí, es solo mi opinión :)
Ah, y se me olvidaba. Las letras del tesoro a 6 meses también las veo muy buena opción. Yo ya me he apuntado a la subasta de este mes.
Es ridículo por no decir más
Voy corriendo! Espero que no se acabe el ofertón antes de hora y me quede sin tan interesante remuneración.
Hablando de otra oferta Pibank ya anuncia en su página web que continúa su promoción hasta el 31 de marzo.
Vamos que a no sube los intereses, a no ser algún afortunado.
Menuda decepción… Yo la remunerada ya la vacié hace tiempo, y como no suban los depósitos, que esperen sentados a que meta dinero ahí. Mejor ahora mismo letras a 6 meses.