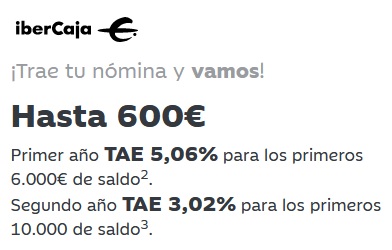
 Ibercaja, al estilo de la Cuenta 123 que pasó ya a la historia, ofrece un 5% TAE durante el primero año y un 3% TAE durante el segundo año. Unas rentabilidades excelentes, y un sin fin de peros.
Esas rentabilidades están muy limitadas:
- Primer año al 5,06% TAE y para un máximo de 6.000€.
- Segundo año al 3,02% TAE y para un máximo de 10.000€.
Y además pide mil y una historia para que te lo den:
Primer año:
- Domiciliar tu nómina o pensión por importe superior a 1.400€,
- Realizar 6 o más movimientos al semestre con tu tarjeta,
- Recibir 6 o más cargos domiciliados en tu cuenta al semestre,
- y contratar la Banca Digital Ibercaja (gratuita).
Segundo año:
- Contratar un seguro de riesgo (vida o no vida) comercializado por Ibercaja Banco, S.A., que la mediadora sea Ibercaja Mediación de Seguros y domiciliar el pago de dicho seguro en la Cuenta Vamos.
- Aportar 5.000€ o más en fondos de inversión, planes de pensiones o seguros de ahorro comercializados por Ibercaja.
Así, de entrada, podrías pensar que estaría bien para ya clientes que cumplas los requisitos… pero NO. Esta oferta es exclusivamente para nuevos clientes.
Condiciones cuenta Vamos
- Sin comisión de mantenimiento ni de administración.
- Tarjeta gratis.
- Transferencias SEPA (Zona Única de Pagos en Euros) ordenadas desde canal electrónico sin comisión, excepto transferencias inmediatas.
- 3 reintegros a débito (con cargo inmediato en la cuenta) gratuitos al mes en cajeros de las entidades EURO 6000 con acuerdo (CecaBank, Abanca, Unicaja, KutxaBank, Cajasur, Caja Ontinyent, Caixa Pollença, EVO, Cardtronics, Novo Banco, Bankinter, Caja de Ingenieros y Caja de Arquitectos), Banco Sabadell, Euronet e ING en todo el territorio español (salvo Aragón, La Rioja y provincias de Guadalajara, Burgos y Badajoz, donde existe una amplia red de cajeros Ibercaja).
Para tener todo eso, debes de cumplir los siguientes requisitos:
- Domiciliar tu nómina o pensión por importe superior a 600€,
- Realizar 6 o más movimientos al semestre con tu tarjeta,
- Recibir 6 o más cargos domiciliados en tu cuenta al semestre,
- y contratar la Banca Digital Ibercaja (gratuita).
Esta oferta es válida hasta el 31 de diciembre de 2023.


 Las cuenta remuneradas más rentable del mercado llegan hasta el 5% TAE, pero todos tienen sus inconvenientes y condiciones, y no será siempre mejor el que más rentabilidad te ofrezca.

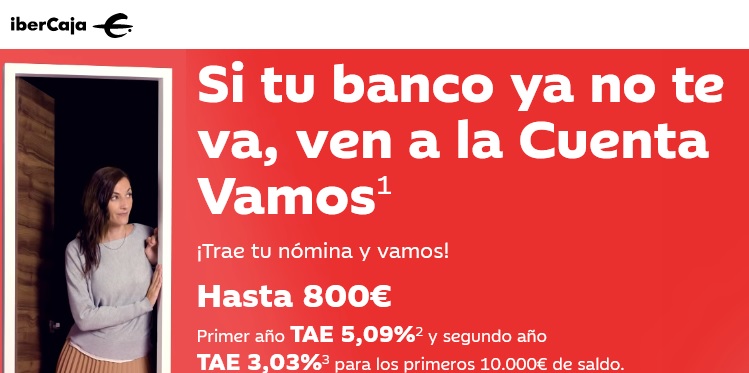 Ese es el titular que podéis leer en el diario digital «

Solo les falto el tercer año, donar un riñon y in donativo a la fundación…. De risa llamar oferta a este producto!
Les ha faltado pedir un cuerno de unicornio, dos horrocruxes, y un diente de dragón.
El estado es más seguro que cualquier banco, en caso de desastre. La renta te viene hecho el borrador, el 0,15% te lo cobran caso de no renovar. El dinero tiene una liquidez enorme las letras cotizan en bolsa y la inversión se puede recuperar todos los días, y puedes perder parte del principal o ganarlo, pues el precio del dinero es variable. El 3,11% a 6 meses para los que quieran corto plazo es imbatible, en mi caso apuesto por 12 meses; desde Julio del año pasado invierto todos los meses, buscando completar los 12 y tener un vencimiento mensual. No hay nada mejor y si lo hay me gustaría saberlo, para rentabilizar mi disponible.
Hola Blas, ¿cuánto inviertes al mes? Es decir, sabiendo que los tipos van subiendo, inviertes la misma cantidad cada mes o hiciste un plan en el que cada mes inviertes más?
Hola Blas, cuando dices que «la inversión se puede recuperar todos los días» ¿te refieres a que es cancelable como en algunos depósitos?
Hola,
Significa que las letras que compraste las puedes vender en cualquier momento. Para ello necesitas un intermediario autorizado (por ejemplo un banco) que te cobrara una comisión por hacerte el trámite. Cuando las compraste lo hiciste a precio de mercado y cuando las vendas también las venderás al precio de mercado ya que su precio cotiza y fluctua diariamente. Por lo tanto, si vendes unas letras entes de vencimiento puedes ganar o perder dinero y no sabes de antemano el rendimiento que obtendrás. En cambio, si mantienes la letra hasta vencimiento sabes exactamente el rendimiento que sacarás y siempre te devuelven el nominal, es decir, 1000€ por cada letra en la fecha de amortización. Los plazos de las letras son ≤ 1 año. Si las vendes antes de vencimiento se comportan como la renta variable y puedes perder parte del capital, pero si las mentienes hasta vencimiento se comprtan como la renta fija y salvo default del país recibirás el capital más los rendimientos. Consejo, si compras letras que sea para mantenerlas hasta vencimiento.
Saludos!
La letras del Tesoro siguen siendo la mejor opción. Hoy en la subasta las de vencimiento a 6 meses al 3,11% y las de vencimiento 12 meses al 3,295%.
yo no financio al estado para que se gaste el dinero en mierdas.. A parte de tener que estar haciendo modificaciones en la declaracion de la renta, y que te quitan un 0,15% de gastos. Y por supuesto no poder mover el dinero en x meses, aqui si pasa algo pierdes la rentabilidad no es un deposito
Pues a mi me parece una buena opción, sobre todo para los clientes de la banca tradicional que no confían en los bancos online
Era cliente de esta caja (les va bien el nombre) en Barcelona. La mayoría de sus clientes son yayas, tiene una operativa e infraestructura informática de la edad media. No me extraña que saquen chorradas como esta. No volveré nunca a trabajar con ellos.
Este banco es un asco con esa cuenta, se estan marchando los clientes cada dos por tres,
comisiones por todas partes, al final perderan mas clientes y no aprenden, con tonterias como estas y
otrasocurrencias que an tenido en el pasado, necesita ponerse al dia y despedir a eses lumbreras que diseñan estas ofertas, tan ridiculas, tienen la venda en los ojos y no ven la realidad de otros bancos.
Magnífico el comentario de PEDRO, totalmente de acuerdo.
Bueno, pues con estar solo el primer año basta, el segundo para otro
Son 300€ de bonificación por 6.000€ depositados en la cuenta, además de nómina…
Salu2.
opino lo mismo un año y fuera, yo lo voy a poner cuando se me acabe la de bankinter, y ademas tiene transferencias tipo nomina, para poder hacer otras promociones
Se puede tener solo el primer año?
Solo les falta poner un asterisco y indicar debajo en letra minúscula: «Si esto te interesa, eres un imbécil»»
Tenéis una pequeña errata pero que a la vez es muy importante:
La nómina a domiciliar para obtener esos intereses no es de 600€ sino de 1400€
Figura en la web de Ibercaja. Pone 600€
Saludos.
Ah… NO. Tienes razón.
Lo de los 600€ es para eximirte las comisiones y tal.
Para el 5%, necesitas nómina de 1.400€. Peor aún.
Mientras leía las condiciones del primer año pensaba… bueno para los que su banco principal sea Ibercaja no está mal.
Cuando he leído los del segundo año, ya ha perdido el interés. Y de remate sólo para nuevos clientes