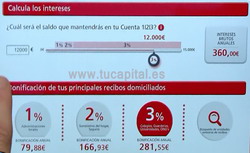
 La Cuenta 1,2,3, que lanzará el Banco Santander el próximo lunes, 25 de mayo, contratable por TODOs los clientes que se vincule con la entidad, de hasta el 3% TAE de rentabilidad además de otras ventajas ha dado mucho de que hablar durante estos días.
Nosotros hemos analizado esta cuenta y sí, merece la pena. Su rentabilidad y sus ventajas compensa de sobra las comisiones que van a cobrar, pero cuidado, que hay posibles trampas.
1. Rentabilidad no está garantizada
De entrada la entidad ofrecerá la siguiente rentabilidad en función del saldo de la cuenta (por todo el dinero de la cuenta y hasta 15.000€) y por tiempo indefinido:
- 1% para saldos de entre 1.000 y 2.000 euros.
- 2% para saldos de entre 2.001 y 3.000 euros.
- 3% para saldo de entre 3.001 euros y 15.000 euros.
Que considerando las comisiones:
- Tiene un coste mensual de 3 euros por tener la cuenta.
- El coste de la tarjeta de crédito es de 3 euros mensuales, eso sí, el primer año es gratis.
La rentabilidad real sigue siendo estratosférica:
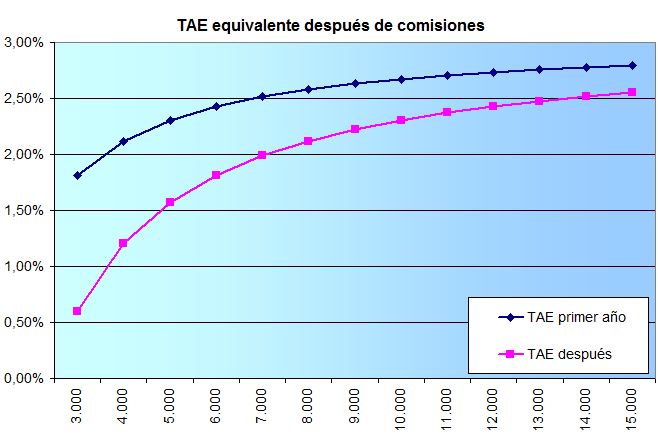
- Si mantienes un saldo de al menos 3.000 euros: los intereses generados pagan las comisiones y podrás disfrutar del resto de las ventajas.
- Si mantienes un saldo de al menos 5.000 euros: obtienes un rantabilidad real de más de 1,2% TAE, superior incluso al de la Cuenta COINC (1,1% TAE).
- Si mantienes un saldo de 15.000€: obtienes una rentabilidad real del 2,7% TAE durante el primer año y al 2,4% TAE después.
Ahora viene el pero, la rentabilidad lo pueden cambiar cuando quieran, tan sólo tienen que preavisar con 2 meses de antelación.
Ahora mismo sí que compensa, pero imagínate que te has molestado en cambiar tu nómina y tus «miles» de recibos a la Cuenta 123 y van y reducen la rentabilidad hasta tal punto que no llegas a cubrir ni las comisiones que pagas. ¿Te aguantas o te toca otra vez mover TODO a otro banco?
Algo parecido ha hecho Evo Banco con su último cambio en que ha reducido hasta el 0,5% TAE (desde el 1,1% TAE) la rentabilidad de la cuenta y empeorado las condiciones.
Teniendo en cuenta los antecedentes, es posible que dure un tiempo (quizás 1 año), pero y después. Debes pensar si te merece la pena tantas molestias.
2. Ninguna de las ventajas de la cuenta está garantizada
Al igual que la rentabilidad, el resto de las condiciones y ventajas no son para siempre, pueden cambiar o quitarlas con un preaviso de 2 meses.
3. Quieren acostumbrarnos a pagar comisiones
Muchos pensarán que para qué hacernos pagar comisiones cuando después nos devuelven con creces a través de intereses (que encima se lleva un pico Hacienda) y otras ventajas de la cuenta.
La respuesta es fácil. Quieren acostumbrarnos a pagar comisiones y una vez acostumbrados posiblemente cambiarán las condiciones.
Comercialmente lo van a vender muy bien esta nueva cuenta, y después no se vende tan mal si tienen que bajar el tipo de interés o quitar poco a poco las ventajas de la cuenta.
4. Quieren que los clientes con la cuenta QSTB vuelva a pagar comisiones.
Los actuales clientes (más de 2 millones) con la cuenta cuenta QSTB (Queremos ser tu banco), sin comisiones, que lo transformen en la cuenta 1,2,3 volverán a pagar comisiones.
Les compensarán mientras dure el tipo de interés y las condiciones actuales, pero después, no podrán volver a la cuenta QSTB; y muchos ya acostumbrados, se quedarán.
5. Exigen muchas vinculaciones
- Domiciliar nómina o pensión de al menos 600 euros (tiene que ser las de verdad).
- Domiciliar 3 recibos
- Realizar 6 movimientos con la tarjeta de crédito al trimestre.
Además habrá un coste de 3 euros por la cuenta y 3 euros por la tarjeta.


 El Banco Santander seguirá hasta el 30 de septiembre de 2025 con su campaña de captación de nuevas nóminas, ofreciendo 300 o 400 euros según cuantía de las mismas.
 El Banco Santander sigue hasta el 31 de marzo la oferta en la que te «casi» regala un Iphone 16 (128GB) a cambio de una nómina, 2 recibos y algunas cosas más.

¿se puede operar con la cuenta por internet?. ¿Tiene coste adicional?
Sí, y sin coste.
Si la cuenta tiene dos titulares, serán 6€ al mes por las dos tarjetas ¿no? siempre hablando del segundo año en adelante
La cuenta 3 euros.
Cada tarjeta, 3 euros.
Yo creo que es un buen producto en cuanto no te guste te vas y punto no hay nadie que te de el 3 % aunque ya se restale como maximo 72 euros de comisiones q El producto es para gente que funciona y trabaja respecto a la tarjeta sacas 2 veces 20 euros en el cajero el mismo dia y luego los ingresas en mano en la oficina y ya esta santander parece serio asi que el dia que no te gusta adios y ya esta
El regalo de las acciones no conlleva ningún tipo de comisión de mantenimiento, custodia, dividendos, etc….pero si se venden SI que se tendrían que pagar las correspondientes comisiones de venta. Sabemos cuáles serían esas comisiones de venta??
y sobre las transferencias ¿son gratuitas o tienen algún tipo de comisión?
Gratuitas.
es una cuenta para pagar mas por comisiones al santander
menuda cara que tienen, conmigo que no cuenten.
Y el tema de la acción conlleva alguna comisión por custodia o cobro de dividendos ?
No, sin comisiones de ningún tipo.
Valoren los % en devoluciones de los recibos, que a parte de internet, teléfono y luz, incluye agua, ibi, impuesto de vehículos, etc. calcular e incluir en la rentabilidad anual y verás la sonrisa que sacas.
Efectivamente, la rentabilidad subiría mucho si se domicilia una cuántas cosas.
y la tarjeta de crédito? se sabe si tiene pago a final de mes al contado? ya que si hay que realizar 6 movimientos al trimestre, hay que sumar la comisión por pago aplazado
Sí, sin problemas.
No obligan a pagar a crédito.
Salu2.
Yo sinceramente lo veo una castaña, que es eso de un máximo de 15000€? Esto es una guarrería, por lo menos un tope de entre 30000-50000€ aparte, el hecho no ser fijo ese 3% ya no vale para nada, un caza tontos es esto….
Hombre, da la misma cantidad de intereses dejando 15.000€ que COINC que tienes que dejar 35.000€.
Da lo mismo por depositar menos dinero en la cuenta.
Salu2.