 BFS ha subido la rentabilidad máxima de sus depósitos hasta el 2,3% TAE desde el 2,2% TAE que venía ofreciendo.
Esta subida, sin embargo, para nosotros ha sido un empeoramiento de las condiciones dada la evolución de los tipos y la condición de no permitir las cancelaciones anticipadas.
Antes BFS daba un 2% TAE a 6 meses y un 2,2% TAE a 12 meses, ahora ofrece un 2,3% TAE a 25 meses.
Los depósitos cancelables no han cambiado sus condiciones.
| Plazo |
TAE (Mayo) |
TAE (Junio) |
TAE (inicio Septiembre) |
TAE (finales Septiembre) |
TAE (Noviembre) |
TAE (diciembre) |
| 3 meses |
— |
— |
0,05% |
— |
— |
— |
| 6 meses |
— |
— |
0,05% |
1,60% |
2,00% |
— |
| 12 meses |
0,35% |
0,50% |
1,10% |
1,45% |
1,70%
2,20% |
1,70%
— |
| 18 meses |
0,40% |
0,55% |
1,15% |
1,60% |
1,80% |
1,80% |
| 25 meses |
0,45% |
0,65% |
1,25% |
1,65% |
1,85% |
1,85%
2,30% |
| 36 meses |
0,50% |
0,75% |
1,00% |
1,70% |
1,90% |
1,90% |
| 60 meses |
0,65% |
0,90% |
1,00% |
— |
— |
— |
*En ROJO, depósitos NO cancelables.
Las características de estos productos son:
- Devengo de intereses: al vencimiento.
- Inversión mínima: 50.000€
- Inversión máxima: Sin límites.
- Cancelación anticipada: Los depósitos cancelables si se solicita, se penalizará con un 100% sobre los intereses generados hasta ese momento.
- Comisiones cuenta asociada: Sin comisiones.
El banco acepta inversiones desde 25.000€. En tal caso, la rentabilidad es del 0,1 puntos porcentuales menos de los indicados arriba.
Los depósitos ofertados cuentan con una vigencia hasta el 26 de diciembre de 2022, y es exclusivamente para nuevas aportaciones.


 El Euribor ya supera el 3% de media mensual en el mes de septiembre, y ha superado el 3,1% por 3 días consecutivos, adelantando la casi segura subida de los tipos de interés de la Eurozona en próximo día 10 de septiembre.
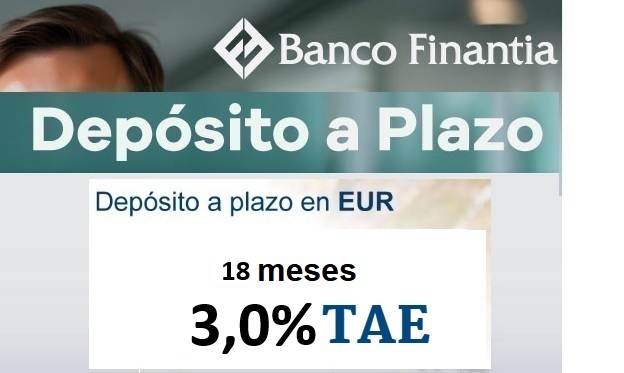 BFS ha modificado la web donde anuncia sus depósitos, pero estos siguen siendo los mismos de hace 3 meses.

Jolines exceptuando el comentario del funcionamiento de la renta fija, que ya sé el funcionamiento, los otros tres comentarios son pra imprimir y enmarcar.
Mingote, me encanta leerte. Los bancos españoles tienen las alforjas llenas de liquidez a coste cero o menos del BCE y casi todo 2023 para devolverla. Creo que hasta abril de 2023 no empezarán las ofertas de verdad.
Por mi parte sigo mi plan en Julio empecé a comprar letras del tesoro a un año, hice doce partes de mis ahorros disponibles y compro todos los meses, aunque empecé con intereses de 0,80€, he tocado intereses de 2,51%, el último de diciembre 2,45%, espero que en enero no baje de 2,50%.
Buenas noches Blas, es un placer que te gusten mis comentarios. La verdad es que hoy estoy dándole demasiado a la tecla, será cosa del tiempo.
Supongo que te refieres a los fondos TLTRO, que no he comentado por no calentar al personal y a mi mismo, pero puestos vamos con ello.
En la pandemia del 2020 el BCE puso unos fondos de liquidez de más de dos billones de euros a disposición de la banca de la eurozona, a un tipo de interés del -1%.
Con la subida de tipos ahora la banca recoloca esos fondos en el BCE al 1%, que subira conforme suban los tipos de interes. Un negocio redondo para la banca y una vergüenza para el BCE. Aquí en España el más beneficiado ha sido Caixabank por decirlo todo.
Por eso Lagarde quiere cortarlo por lo sano en el 2023.
Un afectuoso saludo y que tengas unas Felices Fiestas.
Hola a todos y todas,
BBVA y Santander tienen depósitos en sus bancos de Alemania e Gran Bretaña
El Deposito Santander en Alemania exige ser residente en Alemania
Suresse direct bank o algo así se llama el banco de Santander en Alemania.
Para que lo sepan, allí ofrecen en cuenta el 1,70 %, y en depósitos el 2% a 1 año, 2,25% por 2 años, 2,30% por 3 años y 2,35% por 4 años.
Aquí no informan de esta traición a los españoles ningún telediario, no interesa.
Eso es porque con el dinero de los españoles se dedican a captar clientes allí.
Hay una marca de portátiles, ordenadores e impresoras que se llama hp….pues eso.
Buenas noches apreciado/as contertulios. Lo sucedido el día 15, es decir la subida de un 0’50% el precio del dinero estaba más que descontado por el mercado, como probablemente esté también asumido otra subida similar el 3 de febrero del 2023, pero aventurar lo que hará el BCE el 16 de marzo ya es mucho decir.
Hay que analizar las palabras de la sra Lagarde, para ver el porqué han puesto tan nerviosos a los mercados bursátiles, de Renta Fija y al Euroibor.
En la crisis del 2008, en la cual estuvimos al borde del abismo, esta se soluciono de la forma más antigua que existe desde que la moneda anuló el trueque, en vez de sanear con reformas de calado las economías periféricas, Super-Mario Draghi se dedico a darle a la máquina de hacer billetes para comprar Deuda Soberana e inyectar liquidez en el mercado. Es decir dinero gratis para todos. Hasta el punto que el BCE tiene alrededor de 5’3 billones (con B) de euros en en la Deuda Soberana de los países más endeudados, y entre ellos España que pasó de tener una Deuda Pública del 38% sobre el PIB en el 2008, hasta el 120% que tenemos en la actualidad.
Las palabras de Lagarde fueron muy concretas, a partir de marzo del 2023 el BCE no comprará la Deuda Pública que vaya venciendo, con lo que los países endeudados necesitarán buscar 150.000.000 de euros mensuales en otros mercados, que puede ser el de nuestros ahorros, pero lo lógico es que no lo prestemos al 0% como lo hace el BCE. O dicho en otras palabras, se acabo de imprimir papel a coste 0 porque genera inflación, y las personas, empresas y estados que tengan deuda la van a pagar más cara.
Feliz Domingo, y Felices Fiestas.
Mingote eres el P… Amo, yo de mayor quiero ser como tú.
Esto como afecta a los fondos de inversión que están ligados a deuda española o similar?
Buenos días John. Entiendo que al ser fondos ligados a deuda, son fondos de renta fija, es decir que actúan a la inversa que los bonos. Su rentabilidad sube cuando los intereses de los bonos bajan y viceversa.
De todas formas hay muchas voces críticas que dicen que Lagarde, presidenta del BCE, se está pasando de frenada para bajar la inflación al 2% que es su objetivo, y estas medidas tan duras pueden llevarnos a una fuerte recesión. Así que una bola de cristal no tiene nadie, porque a principios de este año nadie predijo estas subidas tan drásticas de tipos.
Entonces si siguen subiendo tipos, los tacaños de los bancos grandes tendrán que dejar de hacerse el sordo o seguirán como ahora?
Bueno, no parece que lo vayan a hacer por ahora. Si esta situación se prolonga lo suficiente seguramente se veran en la necesidad. Des de la UE ya les han llamado la atención (de forma muy educada) y ya vemos el caso que han hecho. El tema es que no necesitan atraer más dinero por que tienen liquidez de sobras para sus operaciones. Si necesitas comprar un piso o un coche y tienes 1.000.000€ ahorrados, pedirás un préstamo o lo pagarás y punto. Lo mismo pasa con estos bancos, tienen dinero líquido para conceder préstamos y hipotecas de sobras y gratis. Para que van a remunerar lo que les sale gratis. Además, que yo sepa no hay ley que los obligue. Pues así estamos.
Eso es lo que a mi me gusta Tután Ramón en busca del arca perdida, algo de jolgorio. Y al Nilo de tu comentario añadiré:
Los grandes bancos no van a remunerar su depositos no solamente porque anden sobrados de liquidez, también porque la subida de los intereses de las hipotecas aumentarán más aún sus arcas.
Porque desgraciadamente tras la concentración bancaria desarrollada en los últimos años, los tres grandes y dos medianos representan el 70% de cota de mercado,(frente al 32% de Alemania o el 51% de Francia e Italia), con lo que les convierte en un oligopolio.
Y porque en Europa los fondos de inversión mayoritariamente son canalizados por gestoras y brockers, dejando muy poco margen de negocio a la banca tradicional que se tiene que centrar en los depósitos.
Puesto que tenemos un oligopolio en el sistema bancario español, que controla los ahorros y también gran parte de los fondos de inversión y planes de pensiones, lo único que se puede esperar es que te ofrezcan algún fondo de inversión al 1% en un plazo de 3 o 4 años, que sí necesitas el dinero antes te quedes a dos velas.
Esperemos que los neobancos que desde esta página se les hace un buen seguimiento no tomen ejemplo de sus mayores, porque en ese caso sólo nos quedaría la Deuda Pública o los bancos europeos para defender nuestros ahorros.
Si señores el Euroibor al 2,99%, el Ibex sigue bajando y los únicos valores que suben y con fuerza son. Caixabank, Sabadell, Bankinter, y en menos medida porque tienen negocio en el extranjero BBVA y Santander.
Mientras destinan parte de sus insultantes beneficios beneficios a recomprar sus acciones.
Todo esto a consta de los ahorradores.
Mientras tanto el BdE y el Gobierno tocandose los bemoles, porque sólo se acuerdan de nuestros visillos cuando hay que hacer un rescate a la Banca.
Si vemos lo que es el euroibor, es el tipo de interés que se prestan los bancos entre sí y el tipo de interés de referencia para las hipotecas. Como el dinero lo tienen gratis porque tienen mucha liquidez, todo son beneficios.
Normal que sus acciones suban como la espuma.
Pues conmigo que no cuenten. Yo tengo la cuenta de ahorro CIC al 2% que en breve subirá al 3% y depósitos en Facto al 2,52% a 6 meses.
Hola pepe, me temo que eres la única persona que tiene cuenta en CIC. Te vengo siguiendo, con otro nick, en otra página. Me encanta verte por aquí.
El problema, para mi, es el 720.
Pilar, yo tengo también la cuenta de ahorro a la vista de CIC, y de momento da un 2% hasta el límite de 22.900 euros. Si tienes menos de 50000 euros en bancos extranjeros no tienes que hacer el modelo 720.
Buenas
Puede dar más información del CIC maximo de inversión, como abrir cuenta?
Muchas gracias
Sino hay competencia que van a dar… Santander,BBVA,Bankinter,Openbank,La Caixa…etc…no dan nada.
Si nadie da nada,pueden campar a sus anchas todos.
Te haces las transferencias,pagas por Bizum,pagas con el teléfono…si los estamos haciendo ricos y mandan gente al paro.
Como no nos van a tomar por bobos como dice Messi!!!
Si llamas a Openbank te dan un depósito al 1% a 12 meses y el 1,5% a 18 meses.
Saludos.
Por eso el texto del artículo dice «antes», ahora no. Por esto las condiciones son peores. Unos pájaros estos de BFS.
Si me permitís, yo he comprado letras a 12 meses en la última emisión, el 7 de diciembre y salieron al 2,44 menos el 0,0015 de comisión a la venta….no esta nada mal pero no es el 2,7
Hola, me temo los datos aportados no son correctos.
1) No se ofrece ningún depósito al 2% a 6 meses.
2) No se ofrece ningún depósito al 2,20% a 12 meses
S2
Cierto no existen estos tipos de 2 x 6 meses y 2,20 a 12
Por eso el texto del artículo dice «antes», ahora no. Por esto las condiciones son peores. Unos pájaros estos de BFS.
Esas son las ofertas que había antes. Lo han quitado y han puesto en su lugar el depósito a 25 meses. Quizás no está del todo bien explicado, pero si miráis la tabla con la evolución de los tipos de esta entidad a lo largo de los meses… se ve claramente el cambio del mes de novimebre a diciembre.
Saludos.
Estos bancos nos hacen tontos o simples?.
En estos momentos el Bono a 2 años está superando por primera vez a la Letra a 12 meses. 2,70% el Bono frente a 2,60% la Letra.
En Raisin a 1 año creo que andan ya por el 2’90%, FGD Italiano primo hermano del Portugués, pero lo peor de todo es que ni Facto ni Pibank van a subir intereses. Para qué si están cómodos sin competencia.