 Dice Ebn Banco que llega Black Friday a la Banca, pero creemos que es una oferta que llega para quedarse e incluso en breve será superado por el propio banco a diferencia de las ofertas de Black Friday que es algo supertemporal y los precios vuelven a como estaba pasado esta fecha.
De cualquier forma, supondrá una ligera subida en la rentabilidad de los depósitos en esta entidad, desde el 2,4% TAE hasta el 2,55% TAE.
Este no es más que otro cambio, a mejor, de la entidad de los últimos meses, pero ritmo de crecimiento se está frenando:
- Julio: hasta el 1,15% TAE.
- Agosto: hasta el 1,5% TAE.
- Septiembre: 1,75% TAE.
- Octubre: 2,4% TAE
- Noviembre: 2,55% TAE
Los cambios únicamente afectan a los depósitos de plazo mayor de 1 año, el resto permanece sin cambios. Especialmente señalamos que en los últimos meses subía con fuerza, los depósitos a 1 año de plazo, esta vez sólo no ha sido así, se mantiene al mismo tipo:
- Julio al 0,9% TAE
- Agosto al 1% TAE
- Septiembre al 1,5% TAE.
- Octubre: 2,15% TAE
- Noviembre: 2,15% TAE
Y como decimos siempre, lo malo de estos depósitos es que NO son cancelables anticipadamente y en unos días (a partir de 2 de noviembre) Wizink dará hasta el 2,5% TAE, y que sí son cancelables:
Los depósitos SÍ cancelables anticipadamente de EBN no se ha modificado desde el mes de Julio y ofrece, como máximo, 0,7% TAE.
| Plazo |
TAE Depósitos 2022 |
| Marzo |
Mayo |
Junio |
Julio |
Agosto |
Septiembre |
Octubre |
Noviembre |
| CAN |
N.C. |
| 3 meses |
— |
— |
0,20%* |
0,20%* |
0,60% |
0,60% |
0,65% |
— |
— |
| 4 meses |
— |
— |
— |
— |
— |
— |
0,90% |
1,30% |
1,30% |
| 6 meses |
— |
— |
0,25%* |
0,25%* |
0,70% |
0,80% |
0,95% |
1,60% |
1,60% |
| 9 meses |
— |
— |
— |
— |
— |
— |
— |
1,85% |
1,85% |
| 12 Meses |
0,30% |
0,30% |
0,30% |
0,30%* |
0,90% |
1,00% |
1,50% |
2,15% |
2,15% |
| 18 Meses |
0,40% |
0,50% |
0,50% |
0,50%* |
1,00% |
1,10% |
1,65% |
2,20% |
2,35% |
| 2 años |
0,50% |
0,65% |
0,65% |
0,65%* |
1,10% |
1,20% |
1,70% |
2,30% |
2,45% |
| 3 años |
0,60% |
0,70% |
0,70% |
0,70%* |
1,15% |
1,50% |
1,75% |
2,40% |
2,55% |
| 5 años |
— |
— |
— |
— |
— |
— |
— |
— |
— |
| 8 años |
— |
— |
— |
— |
— |
— |
— |
— |
— |
*Cancelables anticipadamente por el cliente.
El resto de las características son iguales:
- Inversión mínima: 10.000€.
- Inversión máxima: 250.000€.
- Pago de intereses: Trimestralmente o a vencimiento.
- Cancelación anticipada: Depende del depósito.
- El banco puede cancelar anticipadamente el depósito con un preaviso de 2 meses.
- Sin comisiones en el depósito y en la cuenta asociada.
Estos depósitos ahora mismo no tiene fijado un plazo de comercialización.
¿Depósitos NO cancelables y sí por el banco?
EBN es el primer banco que hemos visto que no permite a los clientes cancelar sus depósitos, pero el banco sí que lo puede hacer.
EBN establece esta cláusula en el punto «Otra información» del contrato del depósito SinyCon de EBN (ver página 8).
Es una condición para protegerse de futuros cambios de estrategia o incluso variación del tipo de interés. ¿Es legal?
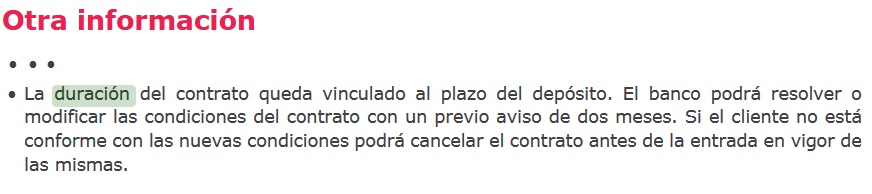
Según el Banco de España (BdE), «la cancelación del depósito a plazo fijo antes del vencimiento puede efectuarse, atendiendo a lo pactado, a instancia del cliente. La entidad también podrá hacerlo, si así estuviera previsto en el contrato».
De esta forma, la respuesta es SÍ, pero no es usual. Es el primero depósito que vemos esta cláusula.


 El Euribor ya supera el 3% de media mensual en el mes de septiembre, y ha superado el 3,1% por 3 días consecutivos, adelantando la casi segura subida de los tipos de interés de la Eurozona en próximo día 10 de septiembre.
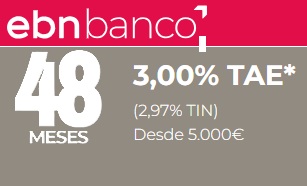 EBN sigue ofreciendo sus depósitos bancarios de hasta el 3% TAE. Lleva desde el mes de junio sin cambios.

Hola a tod@s,
Tampoco me parecen mal negocio las letras a 12 meses en los rendimientos actuales. Mucho no deberían subir (nos financiamos con deuda y ya tenemos mucha) y si lo hacen sustancialmente no debería ser por mucho tiempo. Por otra parte, los rendimientos que ofrecen deben ser lo suficientemente atractivos como para atraer a nuevos compradores ahora que el bce dejó de comprar deuda pública en julio de este año. ¿Dónde nos encontramos? Habrá momentos en que los rendimientos subirán (y tb bajarán) pero no creo que veamos rendimientos similares a los que se ven en los EEUU donde los t-bills (letras) a 1 mes pagaban ayer el 3,93%. Simplemente, el sentido común dice que no nos lo podemos permitir.
Bunos dias!
Alguien sabe si se puede comprar Deuda en Italia o USA directamente (Sin Usar un Broker o un Banco)
Muchas Gracias
Yo hago lo mismo, Blas. He creado una cuenta en el Tesoro y en noviembre suscribí letras al 2,5%. Y ya he cursado una nueva orden de suscripción para la subasta de Diciembre. Lo hago con el certificado digital y es muy sencillo. Lo único que debemos hacer es enviar, 48 horas antes de la subasta, una transferencia al Banco de España por el importe de la suscripción.
Y ¿te cobra el banco de España cuando a vencimiento de la letra del tesoro quieres traspasar de vuelta el dinero a otro banco?
Buenas noches señor Blas. Espero que las fuertes lluvias caídas en Valencia no hayan estropeado sus naranjas.
Hizo una buena compra en la anterior subasta de Letras a 12 meses, pero mucho me temo que el objetivo que se propone del 3% para la próxima de principios de Diciembre sea complicado de alcanzar.
Hoy han cerrado en el mercado secundario las Letras de 9 y12 meses a la par, alrededor de un 2’35%,, y de momento bajando.
Un afectuoso saludo.
Pd). También para mí amigo Javier.M, un consejo. No vayas de Pibank a Renault Bank y viceversa, que vas a narear el dinero. Ya verás como el 30 de noviembre Pibank te pone la cta remunerada al 1’25%. En depósito no pronóstico nada porque el tema está raro, pero siguiendo su política de anticiparse al BCE, debería irse al …. ….%.
Mingote, con una rentabilidad del 2,4 o 2,5 me conformo. Hace 10 días estuve con un familiar en Bankinter con el ánimo de comprar letras en el mercado secundario. Tuvo que poner un precio más alto para que se las adjudicasen. El interés en el mercado secundario estaba sobre el 2,4 y se las dieron al 2,10. Y la comisión del banco será del 0,25% en el momento de la amortización cuando el Bde cobra el 0,15. Mejor comprar en el primario que a través de un banco en el secundario. Eso sí, el tipo de interés del secundario es un anticipo de la próxima subasta en el primario. Y es cierto, se han enfriado las previsiones de subida de tipos y el rendimiento de las letras ha caído un poco. Con una rentabilidad del 2,4 en diciembre, me conformo.
Todos los meses hay subastas de letras del Tesoro a 3,6,9 y 12 meses. Casi en su totalidad participan Bancos
y empresas que colocan el exceso de su tesorería a corto plazo.
Un modesto particular, si participa tiene la misma retribución que un gran banco. la última subasta letras a 12 meses rentan 2,53%, y espero que la subasta del 7 de Diciembre pueda llegar al 3%.
Suscribo directamente en el Banco de España fácil y rápido soy abuelo de la cuarta edad (79) mi hija de 50 más avezada suscribe por internet. Seguridad la del Estado, riesgo hay en todos los sitios, lo ideal es seguridad, rentabilidad y plazo, y creo que las Letras del Tesoro ahora reúnen buenas condiciones.
Tiene razón Sr Blas, de lo que ahora hay, seguramente las letras del tesoro compradas directamente sean de lo mejor para el inversor prudente. Ojalá acertara y las letras a 12m de la subasta del 7/12 llegaran al 3%. No lo creo la verdad, pero si dan alrededor del 2,5% (lo veo más factible) no estaría nada mal teniendo en cuenta que venimos del zero absoluto.
Saludos!
Como diría Maxi el de La Que Se Avecina…Mente Fría!!!
Yo a nivel personal me espero al día 15 de Diciembre a ver qué acontecimientos trae.
Lo que es de vergüenza es la Gran Banca,se están inflando a base de bien,y desde hace un tiempo parece que son educados con sus clientes (Cumpliendo expectativas)claro,sino a galeras.
BBVA,Sabadell,Santander,Bankinter,etc…hinchándose a ganar leña,y cerrando sucursales o menos personal.
Y lo poco que ofrecen es por cuentas On Line…que majos son que nos llevan de excursión,pero si vives en un pueblo pequeño ni un cajero.
Si la gente abriera los ojos de una Santa Vez!!!
No vamos a mover ficha porque estamos a tope de liquidez por el ahorro de los españoles en la pandemia. Lo del BCE nos ha venido de perlas para meterles un sablazo a los que tienen préstamos hipotecarios, y como esto no es Francia donde el gobierno obliga a la banca a remunerar a la banca con un 2% a los pequeños ahorradores, nos estamos poniendo las botas en nuestra cuenta de resultados.
En el supuesto que queráis ver algo por vuestrosahorradores, pasar por nuestros fondos de inversión garantizados donde nos llevaremos la mitad de vuestros beneficios en comisiones.
Ah se me olvidaba, estos bancos pequeñitos no nos hacen ni cosquillas, y comienzan a aprender muy pronto.
O mueven ficha los grandes o se va todo el dinero
En mi familia todo Dios tiene el dinero en el banco de siempre, la mayoría en cuentas corrientes. No hay nada que hacer. El 90 % de la gente nunca pondría su dinero en Pibank o Renault bank. Así que los bancos grandes no ofrecen nada, como es normal.
Buenas tardes.
Entiendo que hay que esperar 1 mes, para ver nuevos incrementos en los depósitos.
Un saludo
COMPARTO esta información del digital (la informacionpuntocom)
El bache económico pone en riesgo la caída de precio del crédito en noviembre.
El penúltimo mes del año es el más barato en préstamos al consumo del ejercicio influido por la ofertas de los bancos en el ‘Black Friday’, pero la subida de tipos y el escrutinio del BCE pueden romper la tradición.
NOS VEMOS A PARTIR DEL 15 DE DICIEMBRE EBN y cómplices (guiño guiño)
Depósitos trampa. Ahora menos que nunca se puede invertir en depósitos a plazos tan largos, el Black Friday en esta ocasión es para la entidad no para el cliente. Que poco se atreven a lanzar una oferta similar para plazos en torno a los seis meses,