 Novum Bank cambia de razón social y ahora se denomina Bank DiMare. Es un solo cambio de nombre, sin otro efecto legal.
No hay cambios sobre los productos contratados, ni sobre el Fondo de Garantía de Depósitos, ni tampoco ha cambiado sus productos contratables.
Sus depósitos vigentes son 2: uno a 12 meses al 3,1% TAE y otro a 24 meses al 3,3% TAE.
Ambos productos se pueden contratar desde 10.000€ y hasta un máximo de 100.000€. Estos fondos están cubiertos por el FGD de Malta.
Bank DiMare es una entidad con sede en Malta y tiene permiso para comercializar productos bancarios en España. Pero al no abrir sucursal aquí, tu dinero estará fuera de España y tendrías que realizar tareas extras por este hecho (ver más abajo).
Otra pega que vemos es que no permite cancelaciones anticipadas, así que si inviertes, debes saber que no podrías disponer de esos fondos hasta vencimiento; pero siendo un plazo a 12 meses, no es tan excesivo como otros plazos fijos a 2, 3 años o incluso más.
Las características de sus depósitos son:
- Rentabilidad:
- 12 meses: 3,15% TAE
- 24 meses: 3,30% TAE
- Pago de intereses: a vencimiento
- Inversión mínima: 10.000€
- Inversión máxima: 100.000€
- Cancelación anticipada: No permitida.
El banco no exige crear una cuenta bancaria o contratar otro producto financiero para contratar el depósito.
Para más información, puede llamar cualquier día laborable de 9:00 a 17:30 al +34 900525860 o enviar un correo electrónico a deposito@bankdimare.es
Banco Maltes
Como hemos dicho, Bank DiMare es un banco maltés sin sucursal en España, así que tienes las siguientes desventajas:
Pero vamos, si no tienes más de 50.000€ en el extranjero, sólo te genera la obligación de hacer la declaración de la renta anual y añadir los intereses obtenidos fuera a mano.


 Novum BankNovum Bank quiere dinero a más largo plazo. Lanza uno a 24 meses de plazo y al 3,1% TAE, el más rentable de la entidad.
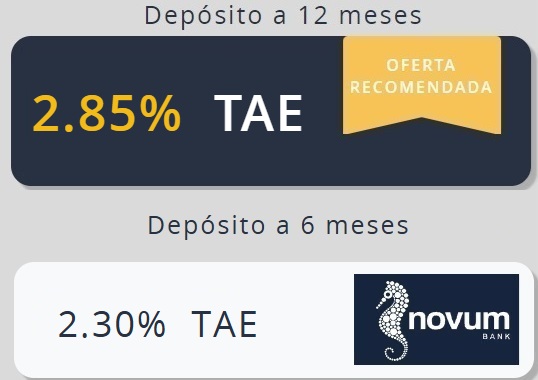 Novum Bank sube de nuevo la rentabilidad de sus depósitos, ahora hasta el 2,85% TAE. Sería la quinta subida consecutiva desde finales del verano de año pasado.

El FGD es una entelequia legal. Por ley, ha de tener un 0.8% del total de depósitos en bancos con ficha en España. Imaginen que ocurriría en caso de que un banco mediano colapsara. El FGD existe gracias a la confianza de la gente, igual que el dinero FIAT
De momento sólo he abierto la cuenta pero estoy intranquilo porque mi banco emisor no me reconoce como el beneficiario de la transferencia que aún está por hacer
Mi banco en España lleva dándome vueltas 15 días con errores técnicos
El marco legal definitivo para identificar el beneficiario entró en vigor el 9 de octubre de 2025 a través del Reglamento (UE) 2024/886
Quiero estar 100% seguro de que soy yo el que va a recibir el dinero ya que la cuentas empieza por…. MT22VOCB9…. como acaban de cambiar de nombre no me da buena espina.. cómo sé yo que yo voy a mandar los fondos a otra persona y que la web no es falsa?
Buena pregunta.
Me gustaría saber la respuesta
En principio puede ser atractivo el depósito a un año.
Solo una reflexión. Un país con medio millón de habitantes y una veintena de Bancos, no sé el FGD que capacidad de respuesta tendría.
Realmente, cuando un banco es pequeño, la respuesta del FGD es más eficaz, ya que el reembolso es pequeño.
Piensa en la «quiebra del Banco Popular», tuvo que ser comprado para evitar problemas:
– https://www.tucapital.es/tag/banco-popular/
mientras que Banco de Madrid, sí que dejaron que quebrara y el FGD entro.
– https://www.tucapital.es/tag/banco-de-madrid/
Saludos.