08 de septiembre del 2026 El Euribor ya supera el 3% de media mensual en el mes de septiembre, y ha superado el 3,1% por 3 días consecutivos, adelantando la casi segura subida de los tipos de interés de la Eurozona en próximo día 10 de septiembre.
La facilidad de depósito (el dinero que paga el BCE a los bancos por el dinero en efectivo) subirá lo más seguro desde el 2,25% hasta el 2,5%. Es decir, los bancos sin hacer nada, obtendrán un 2,5% por nuestro dinero depositados en sus cuentas.
Mientras, no es tan común que los bancos ofrezcan un 2,5% sin exigencias; pero hay ofertas, solo hay que buscar un poco, especialmente en los neobancos:


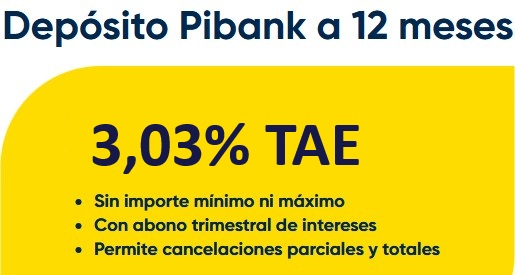 Pibank subirá la rentabilidad de su depósito a 12 meses al 3,03% TAE el próximo día 29 de septiembre de 2026.

 Pibank ha prorrogado sus productos de ahorro sin cambios hasta el 30 de septiembre de 2026.

Me pasó lo mismo con este banquito. Te obligan a la renovación automática que tienes que acordarte a tiempo, si no tienes que cancelar, no solo pierdes el total de los intereses, pero también pagas el 19% del IRPF y después a correr a Hacienda para explicarle todo el rollo. Hoy he cancelado un depósito anticipadamente en el Santander y he cobrado los intereses hasta la fecha de cancelación.
Pues vaya gaita lo de los intereses, te hacen devolver lo que ya te han pagado… a tener en cuenta para cuando venza un depósito de este banco
Os cuento mi experiencia.
No solo pierdes los interesas, sino que te aplican la retención del 19% de unos intereses que no te pagan, Es decir te devueven menos dinero del que has invertido, y al año que viene ya te los devolverá Hacienda en el IRPF.
Buena pregunta la de los intereses. Como yo lo veo, imagino que se pierde lo devengado no cobrado, por lo que si se cancela el día que se cobra no se perdería nada. De hecho es lo que pensaba hacer. Pero si alguien lo sabe a ciencia cierta y lo puede confirmar, mucho mejor
Si cancelas todo pierdes todo el interés generado, si es parcial la parte proporcional
Dice que si cancelas el depósito pierdes todos los intereses generados, y la pregunta es: ¿todos los intereses desde el comienzo del depósito o solo el último trimestre? no sé si me explico…
Lo mencionado por ahí, la cuenta remunerada se queda un 0,25% por debajo de RB a expensas delo que pueda hacer este a partir de octubre.
El depósito al 3% a un año la única ventaja que tiene es que puedes hacer aportaciones periódicas sesde un €, pero yo no lo contrataré.
La cuenta renumerada muy por debajo de la RB… lo peor de RB no permita transferencias inmediatas… esto fastidia bastante!!! Los depositos hace tiempo se quedaron atras
La verdad que el 3% en deposito creo que se les quedará corto en breve, ya lo es cuando VW BANK ofrece el 3,15% a un año, cancelable.
La ventaja de Pibank es que no exige minimo para apertura de depósitos.
Si hay hoy en día cuentas al 3 y algo y no se descarta llegar al 4% en los próximos meses, esta oferta se queda fuera del mercado.
Cuenta Nómina Pibank
Además, también a partir del próximo 1 de octubre de 2026 el nuevo tipo de interés de tu Cuenta Nómina Pibank pasará a ser:
Para los primeros 5.000€ de saldo el tipo de interés seguirá siendo del 0,00%TIN (0,00%TAE3).
Para el saldo restante, el interés pasará a ser el 2,50%TIN (2,52%TAE3), sin límite de cantidad y con liquidación mensual de intereses.